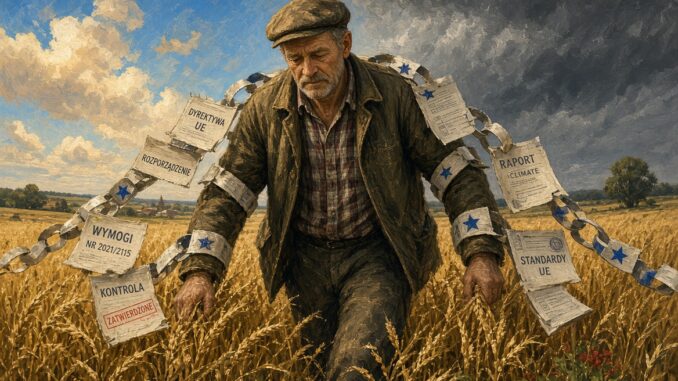
Polscy rolnicy od lat mierzą się z kumulacją kosztów, ograniczeń rynkowych i biurokracji, które osłabiają opłacalność produkcji i prowadzą do zamykania kolejnych gospodarstw. Problemy te nie są wyłącznie krajowe – wynikają z przenoszenia unijnych ram, takich jak Zielony Ład, strategia „Od pola do stołu”, reformy Wspólnej Polityki Rolnej czy kolejne opłaty fiskalne, na polskie realia, gdzie dominują gospodarstwa mniejsze i bardziej wrażliwe na wzrost kosztów oraz utratę rynków zbytu. Mechanizm ten dobrze ilustruje planowana podwyżka podatku cukrowego, która pokazuje, jak decyzja w jednym sektorze uderza w cały łańcuch dostaw.
W listopadzie 2026 r. 23 organizacje – związki zawodowe, organizacje branżowe sektora rolno-spożywczego, pracodawców i handlu – wystosowały wspólny apel do Prezydenta RP o zawetowanie ustawy podwyższającej tzw. podatek cukrowy (obowiązujący od 2021 r.) o około 50 proc. i rozszerzającej go na kolejne kategorie. Stała część opłaty ma wzrosnąć o 40 proc., zmienna o 100 proc., a stawka za kofeinę lub taurynę dziesięciokrotnie. Według szacunków Polskiej Federacji Producentów Żywności konsekwencją może być spadek produkcji napojów o 15–30 proc. i zagrożenie dla nawet 20 tys. miejsc pracy w całej gospodarce, szczególnie w małych i średnich firmach, rolnictwie i sadownictwie. Ceny napojów mogą wzrosnąć o 5,7–22,6 proc., a od wprowadzenia opłaty do połowy 2026 r. wpływy przekroczyły 8 mld zł – środki, które według NIK nie przełożyły się w udokumentowany sposób na realny wzrost wydatków profilaktycznych i zdrowotnych.
Skutki dla rolników są bezpośrednie. Mniejsza produkcja napojów oznacza niższy popyt na polski cukier, a więc mniejszy skup buraków cukrowych i straty dla plantatorów oraz cukrowni – Krzysztof Nykiel z Krajowego Związku Plantatorów Buraka Cukrowego ostrzegał, że przy takich regulacjach 17 działających w Polsce cukrowni może stracić rację bytu. Dr Barbara Groele ze Stowarzyszenia Krajowa Unia Producentów Soków wskazała na co najmniej 25 proc. mniejsze zapotrzebowanie na polskie owoce i warzywa, co wywoła dodatkową presję na ceny skupu sadowników i przetwórców. Marian Sikora z Federacji Branżowych Związków Producentów Rolnych podkreślał, że osłabienie krajowego przetwórstwa to utrata rynku zbytu i większe uzależnienie od importu, a Tomasz Obszański z NSZZ RI „Solidarność” mówił wprost, że ustawa została napisana, by zniszczyć polskiego rolnika. To klasyczny przykład wzajemnego oddziaływania sektorów: fiskalne obciążenie przetwórstwa obniża popyt na surowce rolne, pogarsza opłacalność gospodarstw i destabilizuje łańcuch dostaw, zwłaszcza że branża już dziś zmaga się z zaległościami płatniczymi przekraczającymi 109 mln zł.
Podatek cukrowy nie jest izolowany. Europejski Zielony Ład i strategia Farm to Fork nakładają cele redukcji zużycia pestycydów o 50 proc., nawozów i strat składników odżywczych, wzrostu areału ekologicznego oraz elementów krajobrazowych. Niezależne oceny wskazują na potencjalne spadki produkcji rolnej w UE rzędu 10–20 proc. w niektórych uprawach i scenariuszach, wzrost cen żywności, pogorszenie bilansu handlowego i spadek dochodów gospodarstw – kraje o większym udziale rolnictwa w PKB i bardziej rozdrobnionej strukturze, w tym Polska, są szczególnie narażone. Dodatkowe obciążenia to mechanizm CBAM na nawozy podnoszący koszty produkcji, rozporządzenie EUDR wymagające udowodnienia braku wylesiania dla bydła i soi, a także warunki ekoschematów i GAEC w WPR. Prognozy COPA/COGECA wskazują, że w budżecie UE na lata 2028–2034 polskie rolnictwo może otrzymać niemal 7 mld euro mniej, czyli około miliarda euro rocznie, przy równoczesnym przesuwaniu środków na cele klimatyczne.
Handel zewnętrzny pogłębia problem. Import i tranzyt z Ukrainy – w 2026 r. około 1,2 mln ton towarów objętych krajowym zakazem przeszło przez Polskę – oraz perspektywa umowy UE–Mercosur wystawiają polskich producentów na konkurencję z tańszymi produktami wytwarzanymi przy niższych standardach środowiskowych i ochrony roślin. Rolnicy ponoszą koszty unijnych norm, podczas gdy import często ich nie spełnia. W sektorze trzody chlewnej nawet dodatkowe wsparcie rzędu 100 tys. zł nie rozwiązuje problemu przy miesięcznych kosztach paszy sięgających 250 tys. zł w większych gospodarstwach.
Dane liczbowe potwierdzają skalę problemu. Według ARiMR w 2025 r. funkcjonowało około 1,188 mln gospodarstw rolnych; od 2008 r. ubyło ich 16,2 proc., a rocznie znika około 19,8 tys. – tempo odpowiadające zniknięciu gospodarstw z około 40 gmin. Najmocniej maleje liczba małych gospodarstw do 5–10 ha, co potwierdzają zarówno krajowe analizy, jak i dane Eurostatu o wieloletnim trendzie w całej UE, gdzie w latach 2005–2020 ubyło około 37 proc. gospodarstw, czyli około 5,3 mln. Opłacalność się pogarsza: z analizy 1359 sprawozdań finansowych spółek rolnych w KRS wynika, że 30,6 proc. zamknęło 2025 r. stratą netto, co oznacza wzrost o 6,4 pkt proc. rok do roku, a w stałej grupie od 2021 r. odsetek stratnych wzrósł z 18 proc. do około 30 proc. Mediana przychodów wzrosła zaledwie o 1 proc. przy inflacji 3,6 proc., podczas gdy koszty wynagrodzeń wzrosły o 6,4 proc. W szerszej grupie spółek rolniczych 14,4 proc. ma wpisy o likwidacji, upadłości lub egzekucji, a zadłużenie rolników-przedsiębiorców w KRD na koniec 2025 r. wynosiło około 230,5 mln zł.
GUS odnotowuje najgorsze nastroje od lat, z wskaźnikiem WZOS w II półroczu 2025 r. na poziomie około –40. Zatrudnienie w rolnictwie spadło o 4,4 proc. rok do roku według danych z maja 2026 r., a dopłaty dla małych gospodarstw mogą w 2027 r. spaść o około 16 euro na hektar. W UE podobne procesy prowadzą do przyspieszonej konsolidacji, wychodzenia z rynku mniejszych producentów i wzrostu uzależnienia od importu.
Przykład podatku cukrowego oraz szersze dane pokazują mechanizm: unijne ramy fiskalne, klimatyczne i handlowe podnoszą koszty i ograniczają popyt na krajowe surowce, podczas gdy polscy politycy często implementują je bez wystarczającej oceny skutków dla gospodarstw i bezpieczeństwa żywnościowego. Wpływy z opłat, jak 8 mld zł z podatku cukrowego, nie są transparentnie rozliczane z celami zdrowotnymi, a planowane cięcia w WPR i kolejne biurokratyczne wymogi pogłębiają presję. W efekcie tracą zyski rolnicy, zamykają się gospodarstwa zarówno w Polsce, jak i w całej UE, a konkurencyjność polskiej żywności maleje. Obecna polityka nie służy przede wszystkim dobrobytowi obywateli i stabilności krajowej produkcji żywności. Priorytetem wydaje się realizacja celów Brukseli – często kosztem producentów, którzy ponoszą koszty dostosowań, podczas gdy korzyści są rozmyte. Bez zmiany podejścia – od rzetelnej oceny skutków regulacji, przez ochronę rynków przed nierówną konkurencją, po wsparcie oparte na realnej opłacalności – proces erozji rolnictwa będzie postępował zarówno w Polsce, jak i w całej Unii. Apel 23 organizacji o weto to jeden z wielu sygnałów, że sektor domaga się polityki, która nie osłabia, lecz wzmacnia krajowy łańcuch rolno-spożywczy.
Dodaj komentarz